Revolut – Kids & Teens
- 4,8
- Note
- 1.00M
- Installations
- Free
- Prix
 Analyse par App-foxy
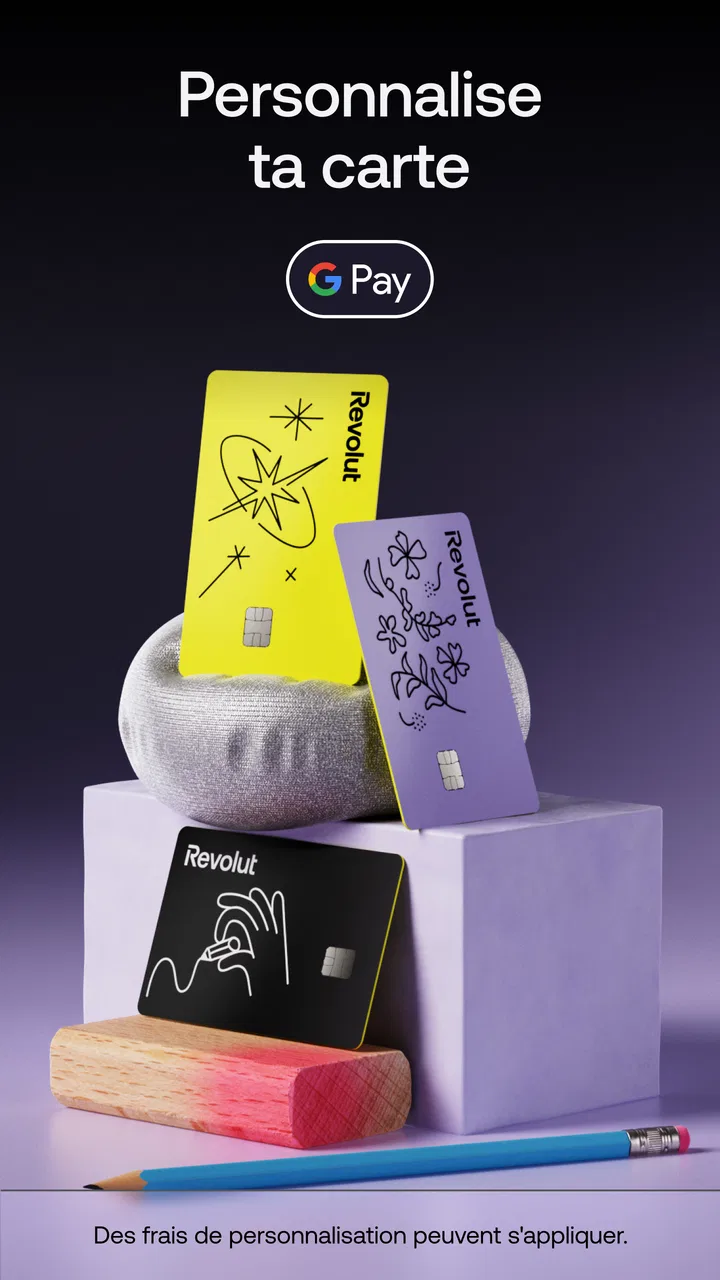
J’ai abordé Revolut – Kids & Teens comme une application financière destinée à accompagner les plus jeunes dans leurs premiers usages de l’argent, plutôt que comme une simple version miniature d’une banque classique. Son intérêt principal tient à ce duo entre application et carte pour enfants ou adolescents : l’adulte garde un rôle de supervision, tandis que le jeune peut commencer à gérer un budget dans un cadre plus limité. C’est une approche concrète, surtout pour les familles qui veulent remplacer les espèces distribuées au hasard par une routine plus lisible.
L’application est développée par Revolut Ltd et se trouve dans la catégorie Finance. Elle est gratuite, classée PEGI 3 et fonctionne à partir d’Android 9. Sa version actuelle est la 5.123. Sur le Play Store, elle affiche une moyenne de 4,8 avec environ 32 000 évaluations, et elle a dépassé le million d’installations. Ces chiffres donnent une idée de son adoption, mais ils ne remplacent pas une vraie question : est-ce que cette formule correspond à votre manière d’accompagner un enfant ou un adolescent ?
Une carte encadrée pour apprendre à gérer son argent
La capacité qui m’a paru la plus importante est la possibilité de donner au jeune un moyen de paiement dédié tout en conservant un regard adulte sur son utilisation. Ce n’est pas seulement pratique pour éviter de fournir régulièrement de l’argent liquide. Cela transforme les dépenses quotidiennes en occasions d’apprentissage : distinguer un besoin d’une envie, surveiller un solde, réfléchir avant un achat et comprendre qu’un budget n’est pas illimité.
Vous aimerez peut-être aussi

 Amazon Shopping
 : acheter vite, vérifier soi-même
Entre livraison suivie, avalanche de recommandations et vendeurs multiples, l’application transforme l’achat banal en parcours sous tension. Son efficacité est réelle, mais elle a un prix : l’attention.

 Subway Surfers
 face à Geometry Dash Lite : gagner en spontanéité, perdre en maîtrise
Plus direct qu’un jeu de précision, moins exigeant qu’un parcours à maîtriser : voici ce que Subway Surfers change vraiment, ce qu’il améliore et ce qu’il ne remplacera pas.

 Fever: Événements et billets
Fever facilite les sorties décidées au dernier moment, selon la ville
Entre recommandations locales et réservation rapide, Fever répond à une envie devenue familière : sortir sans passer la soirée à chercher. Mais son efficacité dépend encore beaucoup de la ville.

 Telecommande Universelle de TV
Télécommande TV sur téléphone : pratique, mais pas vraiment universelle
Pratique quand la télécommande manque, l’application n’a rien d’universel au sens magique : voici les situations où elle simplifie vraiment le salon, et celles où elle déçoit.

 WEBTOON
 transforme la BD en rituel de poche
Entre épisodes courts, attente hebdomadaire et lecture verticale, WEBTOON transforme la BD en rendez-vous de poche — pratique, intime, mais parfois difficile à refermer.

 Avatar World ®
Avatar World se joue mieux quand on prépare ses scènes
Derrière ses décors colorés, Avatar World cache surtout un terrain de jeu à organiser. Quelques habitudes suffisent pour créer des scènes plus riches et moins répétitives.
Plus d’actualités de notre rédaction



Dans la vie réelle, cette différence compte. Un enfant qui reçoit uniquement des pièces ou des billets peut les perdre, oublier ce qu’il a dépensé ou ne plus savoir combien il lui reste. Avec une carte liée à un environnement numérique, le suivi devient plus facile à intégrer dans une discussion familiale. Je peux imaginer un parent qui regarde avec son adolescent les dépenses de la semaine, non pas pour contrôler chaque achat de manière anxieuse, mais pour l’aider à mettre des mots sur ses habitudes.
Le vrai intérêt n’est donc pas la carte en elle-même, mais le cadre qu’elle crée autour de la décision de dépenser. Cette nuance évite de présenter l’application comme une solution bancaire complète pour les mineurs. Elle sert plutôt d’outil d’accompagnement, avec un équilibre entre autonomie progressive et présence parentale.
Ce que cette approche change par rapport à l’argent liquide
Les espèces restent simples et universelles, mais elles donnent peu de visibilité après coup. Une enveloppe hebdomadaire peut être efficace pour certains enfants, mais elle exige que le parent pense à la préparer et que le jeune conserve l’argent en sécurité. La carte apporte une routine plus moderne : le budget peut devenir un sujet que l’on consulte et que l’on commente, au lieu d’un montant qui disparaît de la poche.
Face à un compte bancaire classique, l’intérêt de cette formule est sa spécialisation pour les enfants et les adolescents. Un compte traditionnel peut être trop abstrait pour un premier apprentissage, surtout si le jeune ne dispose pas d’un accompagnement adapté. À l’inverse, une simple carte prépayée peut limiter la dépense sans forcément créer une vraie conversation sur la gestion du budget. Ici, l’expérience prend davantage de sens lorsque l’adulte utilise l’application avec le jeune, au lieu de lui remettre la carte puis de ne plus intervenir.
Comment je l’utiliserais au quotidien
Je commencerais par définir une règle familiale très claire : à quoi sert l’argent disponible, quelles dépenses doivent être discutées et quelle fréquence de budget convient à l’âge de l’enfant. L’application ne peut pas décider à la place de la famille si une somme doit financer les sorties, les petits achats ou certaines dépenses liées à l’école. Cette décision appartient aux parents. En revanche, elle peut servir de support concret pour appliquer cette règle.
Pour un adolescent, je privilégierais un rendez-vous court chaque semaine. Quelques minutes suffisent pour regarder les mouvements récents, vérifier si le budget prévu a été respecté et anticiper une dépense particulière. Ce rituel est plus formateur qu’une remarque faite uniquement après un achat jugé inutile. Il permet aussi de distinguer une erreur ponctuelle d’une habitude qui mérite d’être corrigée.
Un détail pratique me semble particulièrement utile : avant de remettre la carte, je prendrais le temps d’expliquer ce qu’il faut faire si elle est égarée, si un paiement ne se déroule pas comme prévu ou si le jeune ne reconnaît pas une dépense. Même lorsque les outils de supervision sont bien conçus, la sécurité dépend aussi des réflexes de l’utilisateur. L’enfant doit savoir qu’il ne faut pas partager ses informations de paiement avec un camarade et qu’il doit prévenir rapidement un adulte en cas de problème.
Un scénario familial où l’application prend tout son sens
Imaginons un adolescent qui part quelques jours en sortie scolaire. Ses parents veulent lui laisser une certaine autonomie pour acheter une boisson ou un souvenir, mais ils ne souhaitent pas lui confier une somme importante en espèces. La carte devient alors un compromis raisonnable : le jeune paie lui-même, apprend à surveiller son budget et peut demander conseil s’il hésite, tandis que la famille conserve une vue d’ensemble.
Le soir, au lieu de demander simplement « combien as-tu dépensé ? », le parent peut poser des questions plus utiles : « Est-ce que cet achat était prévu ? », « Est-ce qu’il te reste assez pour la fin du séjour ? » ou « Qu’est-ce que tu ferais différemment la prochaine fois ? » C’est dans ce type de conversation que l’outil dépasse le rôle de moyen de paiement. Il devient un support pédagogique associé à une situation réelle.
Pour un enfant plus jeune, je réduirais les responsabilités. La carte ne devrait pas être remise comme un symbole de liberté totale, mais comme un moyen de réaliser quelques dépenses définies à l’avance. L’accompagnement doit évoluer avec la maturité, et non simplement avec l’âge indiqué sur le profil. Deux enfants du même âge peuvent avoir des besoins très différents en matière de supervision.
Les petites habitudes qui évitent les mauvaises surprises
Je recommande de ne pas attendre un incident pour expliquer le fonctionnement. Avant la première utilisation, le parent et le jeune peuvent simuler une situation : choisir un achat, estimer ce qu’il restera ensuite, puis vérifier le résultat. Cet exercice paraît élémentaire, mais il aide à comprendre qu’un solde disponible n’est pas une invitation à tout dépenser immédiatement.
Je séparerais aussi les dépenses régulières des dépenses exceptionnelles. Si l’adolescent reçoit de l’argent pour une sortie, il vaut mieux l’identifier comme un budget précis plutôt que de mélanger cette somme avec l’argent prévu pour les besoins habituels. Cette organisation rend les discussions plus simples et évite qu’un achat imprévu soit interprété comme une erreur alors qu’il répondait à une intention différente.
Enfin, je ne ferais pas de la consultation de l’application une surveillance permanente. Vérifier chaque mouvement plusieurs fois par jour peut dégrader la confiance et pousser le jeune à considérer la carte comme un outil de contrôle. L’objectif est de faire grandir son autonomie. La supervision doit donc être régulière, compréhensible et proportionnée, avec davantage d’explications que de reproches.
Ce qui peut créer de la friction
La première limite est liée à la maturité numérique. Une carte et une application ne rendent pas automatiquement un enfant responsable. Un jeune qui comprend mal la notion de budget peut simplement voir un solde comme une réserve disponible, sans mesurer les conséquences d’une série de petits achats. L’adulte doit donc consacrer du temps à l’éducation financière. Si la famille cherche une solution entièrement automatique, cette formule risque de décevoir.
La deuxième difficulté concerne les attentes différentes entre parents et adolescents. Le parent peut vouloir examiner les dépenses en détail, alors que le jeune peut ressentir cette supervision comme une intrusion. Avant de commencer, il est préférable de convenir de ce qui sera regardé, à quel moment et pour quelle raison. Cette négociation est presque aussi importante que la configuration de la carte, car elle détermine si l’outil sera vécu comme une aide ou comme une sanction.
Il faut également accepter qu’une expérience numérique puisse être moins rassurante pour un enfant qui n’est pas encore prêt à utiliser une carte. Pour lui, une petite somme en espèces remise dans un contexte précis peut rester plus facile à comprendre. L’application n’est pas forcément le meilleur premier pas pour tous les âges, même si son classement PEGI 3 la rend accessible dans un cadre très large.
Pourquoi ce n’est pas un remplacement universel d’un compte bancaire
Je ne choisirais pas cette solution pour un adulte qui cherche les fonctions et la souplesse d’une gestion financière personnelle complète. Le positionnement est différent : l’expérience vise les enfants et les adolescents, avec une implication familiale. Elle répond donc à un besoin d’initiation et d’encadrement, pas à toutes les attentes d’un utilisateur autonome.
Je serais aussi prudent si le jeune doit gérer des situations financières complexes ou prendre seul des décisions importantes. Dans ce cas, un compte bancaire adapté à son âge, accompagné d’un conseiller ou d’un parent, peut être plus pertinent selon le contexte familial. De même, une famille qui refuse toute gestion par application peut préférer une méthode papier ou une enveloppe budgétaire. La meilleure option est celle que tout le monde utilise réellement, pas celle qui semble la plus moderne.
La comparaison avec les cartes prépayées est plus favorable. Une carte prépayée peut limiter le montant dépensé, mais elle offre moins d’intérêt pédagogique si elle n’est pas intégrée à une discussion régulière. Avec Revolut – Kids & Teens, la valeur vient de la relation entre le jeune, le parent et le suivi numérique. Sans cette relation, la différence avec une carte de dépense basique devient beaucoup moins importante.
Pour quelles familles le bénéfice est le plus évident
À mon avis, l’application convient surtout aux parents qui veulent introduire progressivement la notion de budget, sans laisser leur enfant gérer seul un compte bancaire ordinaire. Elle peut être intéressante pour les premières sorties sans accompagnement, les petits achats du quotidien ou les périodes où l’adolescent commence à réclamer davantage d’autonomie.
Elle est également adaptée aux familles qui aiment apprendre par la pratique. Lire une explication sur l’épargne ou la dépense responsable ne produit pas le même effet que constater qu’un achat réduit réellement la marge disponible pour le reste de la semaine. La carte rend cette conséquence visible dans une situation concrète, ce qui peut aider un adolescent à retenir la leçon sans transformer chaque discussion en cours théorique.
Je la conseillerais moins à un parent qui souhaite simplement donner de l’argent sans suivi, ou à un jeune qui n’accepte pas encore les règles liées à une carte. Dans ces cas, l’outil risque de provoquer des tensions plutôt que de faciliter l’apprentissage. Il faut aussi que l’adulte soit prêt à répondre aux questions et à accompagner les premières utilisations ; l’installation seule ne crée pas une bonne habitude.
Mon avis après cette prise en main
Revolut – Kids & Teens me paraît intéressante parce qu’elle traite la carte comme un moyen d’apprendre, pas uniquement comme un objet de paiement. Son meilleur usage repose sur une autonomie graduelle : le jeune fait des choix réels, mais la famille conserve un cadre et prend le temps de revenir sur les dépenses. C’est une différence importante par rapport à une simple remise d’argent liquide ou à une carte prépayée utilisée sans explication.
Je garderais toutefois une attente réaliste. L’application ne remplacera ni les règles familiales ni les conversations sur l’argent. Elle ne supprimera pas les erreurs, les achats impulsifs ou les désaccords sur ce qui est raisonnable. En revanche, elle peut rendre ces moments plus faciles à observer et plus utiles à discuter.
Pour une famille qui cherche un premier outil de gestion financière destiné à un enfant ou à un adolescent, le choix me semble cohérent, à condition de définir les limites avant la première dépense. Si vous voulez une solution sans accompagnement, une méthode plus simple sera probablement préférable. Si vous souhaitez construire petit à petit de bonnes habitudes autour d’une carte et d’un budget, Revolut – Kids & Teens offre un cadre pratique et suffisamment concret pour commencer.
FAQ sur Revolut – Kids & Teens
01Qu’est-ce que Revolut – Kids & Teens et à qui l’application s’adresse-t-elle ?
Revolut – Kids & Teens est un espace financier conçu pour les enfants et les adolescents, généralement accessible depuis le compte Revolut d’un parent ou d’un tuteur. Il permet de disposer d’une carte adaptée, de suivre les dépenses et d’apprendre progressivement à gérer un budget. L’âge minimum, les fonctionnalités disponibles et les conditions peuvent varier selon le pays et l’offre du parent.
02Un parent doit-il posséder un compte Revolut pour utiliser Revolut – Kids & Teens ?
Oui, l’utilisation de Revolut – Kids & Teens dépend normalement d’un compte Revolut principal détenu par un parent ou un tuteur légal. Celui-ci crée et supervise le profil de l’enfant, alimente le compte et peut consulter les opérations. Avant le téléchargement, il est conseillé de vérifier l’éligibilité du pays, le nombre de profils autorisés et les conditions liées à l’abonnement Revolut utilisé.
03Quelles fonctions de sécurité et de contrôle parental sont disponibles ?
L’application permet généralement au parent de suivre les dépenses, de gérer les fonds disponibles et de contrôler certains paramètres de la carte. Les notifications peuvent aider à repérer rapidement une transaction, tandis que le blocage ou le déblocage de la carte offre une protection supplémentaire en cas de perte. Les contrôles exacts peuvent différer selon l’âge, le pays et la version de Revolut.
04La carte Revolut – Kids & Teens peut-elle être utilisée partout et pour les achats en ligne ?
La carte peut être utilisée chez de nombreux commerçants acceptant le réseau de paiement correspondant, en magasin comme en ligne, mais certaines restrictions peuvent s’appliquer. Le parent peut notamment limiter ou désactiver les paiements en ligne, les retraits d’espèces ou certaines catégories de commerçants. Les paiements internationaux, les frais éventuels et les limites dépendent aussi du pays et du forfait.
05Revolut – Kids & Teens est-il gratuit, et quels frais faut-il vérifier avant l’inscription ?
La création d’un profil Kids & Teens peut être incluse dans certaines offres Revolut, mais des limites ou des frais peuvent s’appliquer selon le forfait du parent. Il faut vérifier les coûts liés à la carte physique, à la livraison, aux retraits, aux conversions de devises et aux opérations effectuées à l’étranger. Les tarifs pouvant évoluer, consultez toujours la grille officielle avant de commander une carte.
Avantages
- Compte conçu pour apprendre à gérer son argent dès le plus jeune âge.
- Virements instantanés entre parent et enfant depuis l’application.
- Possibilité de suivre les dépenses et de repérer rapidement les habitudes.
- Carte adaptée aux adolescents
- utilisable en magasin et en ligne.
- Fonctions de sécurité pratiques : gel de carte et contrôle parental à distance.
Inconvénients
- L’accès dépend de la disponibilité de Revolut pour le parent responsable.
- Certaines fonctionnalités varient selon le pays et l’âge de l’enfant.
- Les limites de dépenses peuvent sembler contraignantes pour les adolescents.
- Une connexion internet est souvent nécessaire pour gérer les réglages du compte.
- Les enfants restent dépendants des autorisations et décisions du parent.

Revolut – Kids & Teens
Galerie